Simulateur de retrait anticipé de CAT - Calculez votre gain gratuitement

Clôturer votre CAT/DAT pour un meilleur taux : est-ce vraiment rentable pour votre société ?

Vous avez ouvert un compte à terme ou dépôt à terme dans votre banque à 1 % ou 2%, et les taux ont depuis évolué. La question est simple : vaut-il mieux attendre l'échéance, ou clôturer maintenant pour réinvestir à meilleur taux chez Hedg ?
Renseignez les caractéristiques de votre CAT actuel et obtenez instantanément une recommandation.

Ouvrir un compte à terme

Excellent sur Trustpilot

À partir de 50 000€ • Pas de frais cachés

Votre CAT/DAT est-il encore compétitif ? Calculez si le clôturer pour un meilleur taux vaut le coup pour votre entreprise

Entrez un montant supérieur à 0
Sélectionnez une date passée valide
Sélectionnez une durée
Entrez un taux valide

Conditions de sortie anticipée
0 si aucune pénalité — vérifiez votre contrat
Généralement 32 jours (préavis légal France)
Si différente de la durée résiduelle du CAT actuel

Gain si je conserve
Gain net si je casse
Différentiel net
Gain / perte
Taux minimum à partir duquel le remboursement anticipé devient rentable

Simulation indicative à titre informatif uniquement. Ne constitue pas un conseil en investissement.
Vérifiez les conditions de votre contrat avant toute décision. Hedg — CIF agréé AMF, ORIAS n° 23004993.

Découvrez les meilleurs taux de comptes à terme (CAT / dépôt à terme) entreprise sur Hedg


Comparez les meilleurs taux de CAT et DAT pour entreprise ou compte professionnel disponibles sur Hedg en 2026.
Taux garantis à la souscription, sans frais, dès 50 000€. Que vous cherchiez le meilleur CAT pro court terme (1 à 12 mois)
ou le meilleur dépôt à terme entreprise long terme (2 à 7 ans), Hedg agrège les offres de +50 établissements bancaires
pour vous proposer le taux le plus compétitif du marché.

Caractéristiques

Court terme

Jusqu'à 2,70% par an

Moyen et long terme

Jusqu'à 3,50% par an

Sans frais, 100% gratuit

Souscription en ligne

Liquidité sous 2 à 32 jours

+20 banques partenaires

17 devises

CAT 1 mois : 2% par an

CAT 3 mois : 2,30% par an

CAT 6 mois : 2,40% par an

CAT 9 mois : 2,60% par an

CAT 12 mois : 2,70% par an

CAT 1 an : 2,70% par an

CAT 2 ans : 3% par an

CAT 3 ans : 3,20% par an

CAT 4 ans : 3,35% par an

CAT 5 ans : 3,50% par an


Les taux affichés sont susceptibles d’évoluer selon les conditions de marché et peuvent varier en fonction du montant placé.

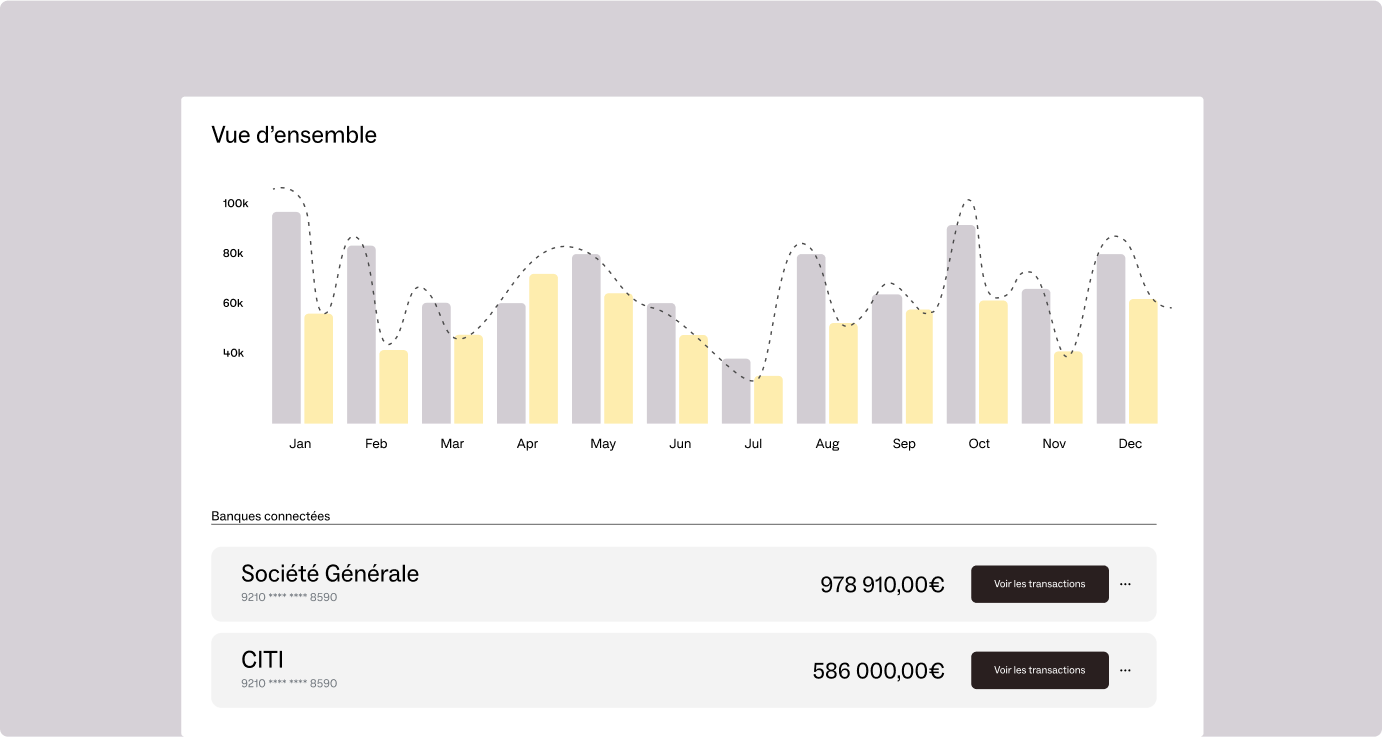
Hedg agrège les offres de plus de 50 établissements bancaires partenaires. Vous accédez aux meilleurs taux du marché depuis une interface unique, sans avoir à ouvrir un compte dans chaque établissement.

Rémunérez votre trésorerie avec le meilleur de la technologie et du conseil

Placer

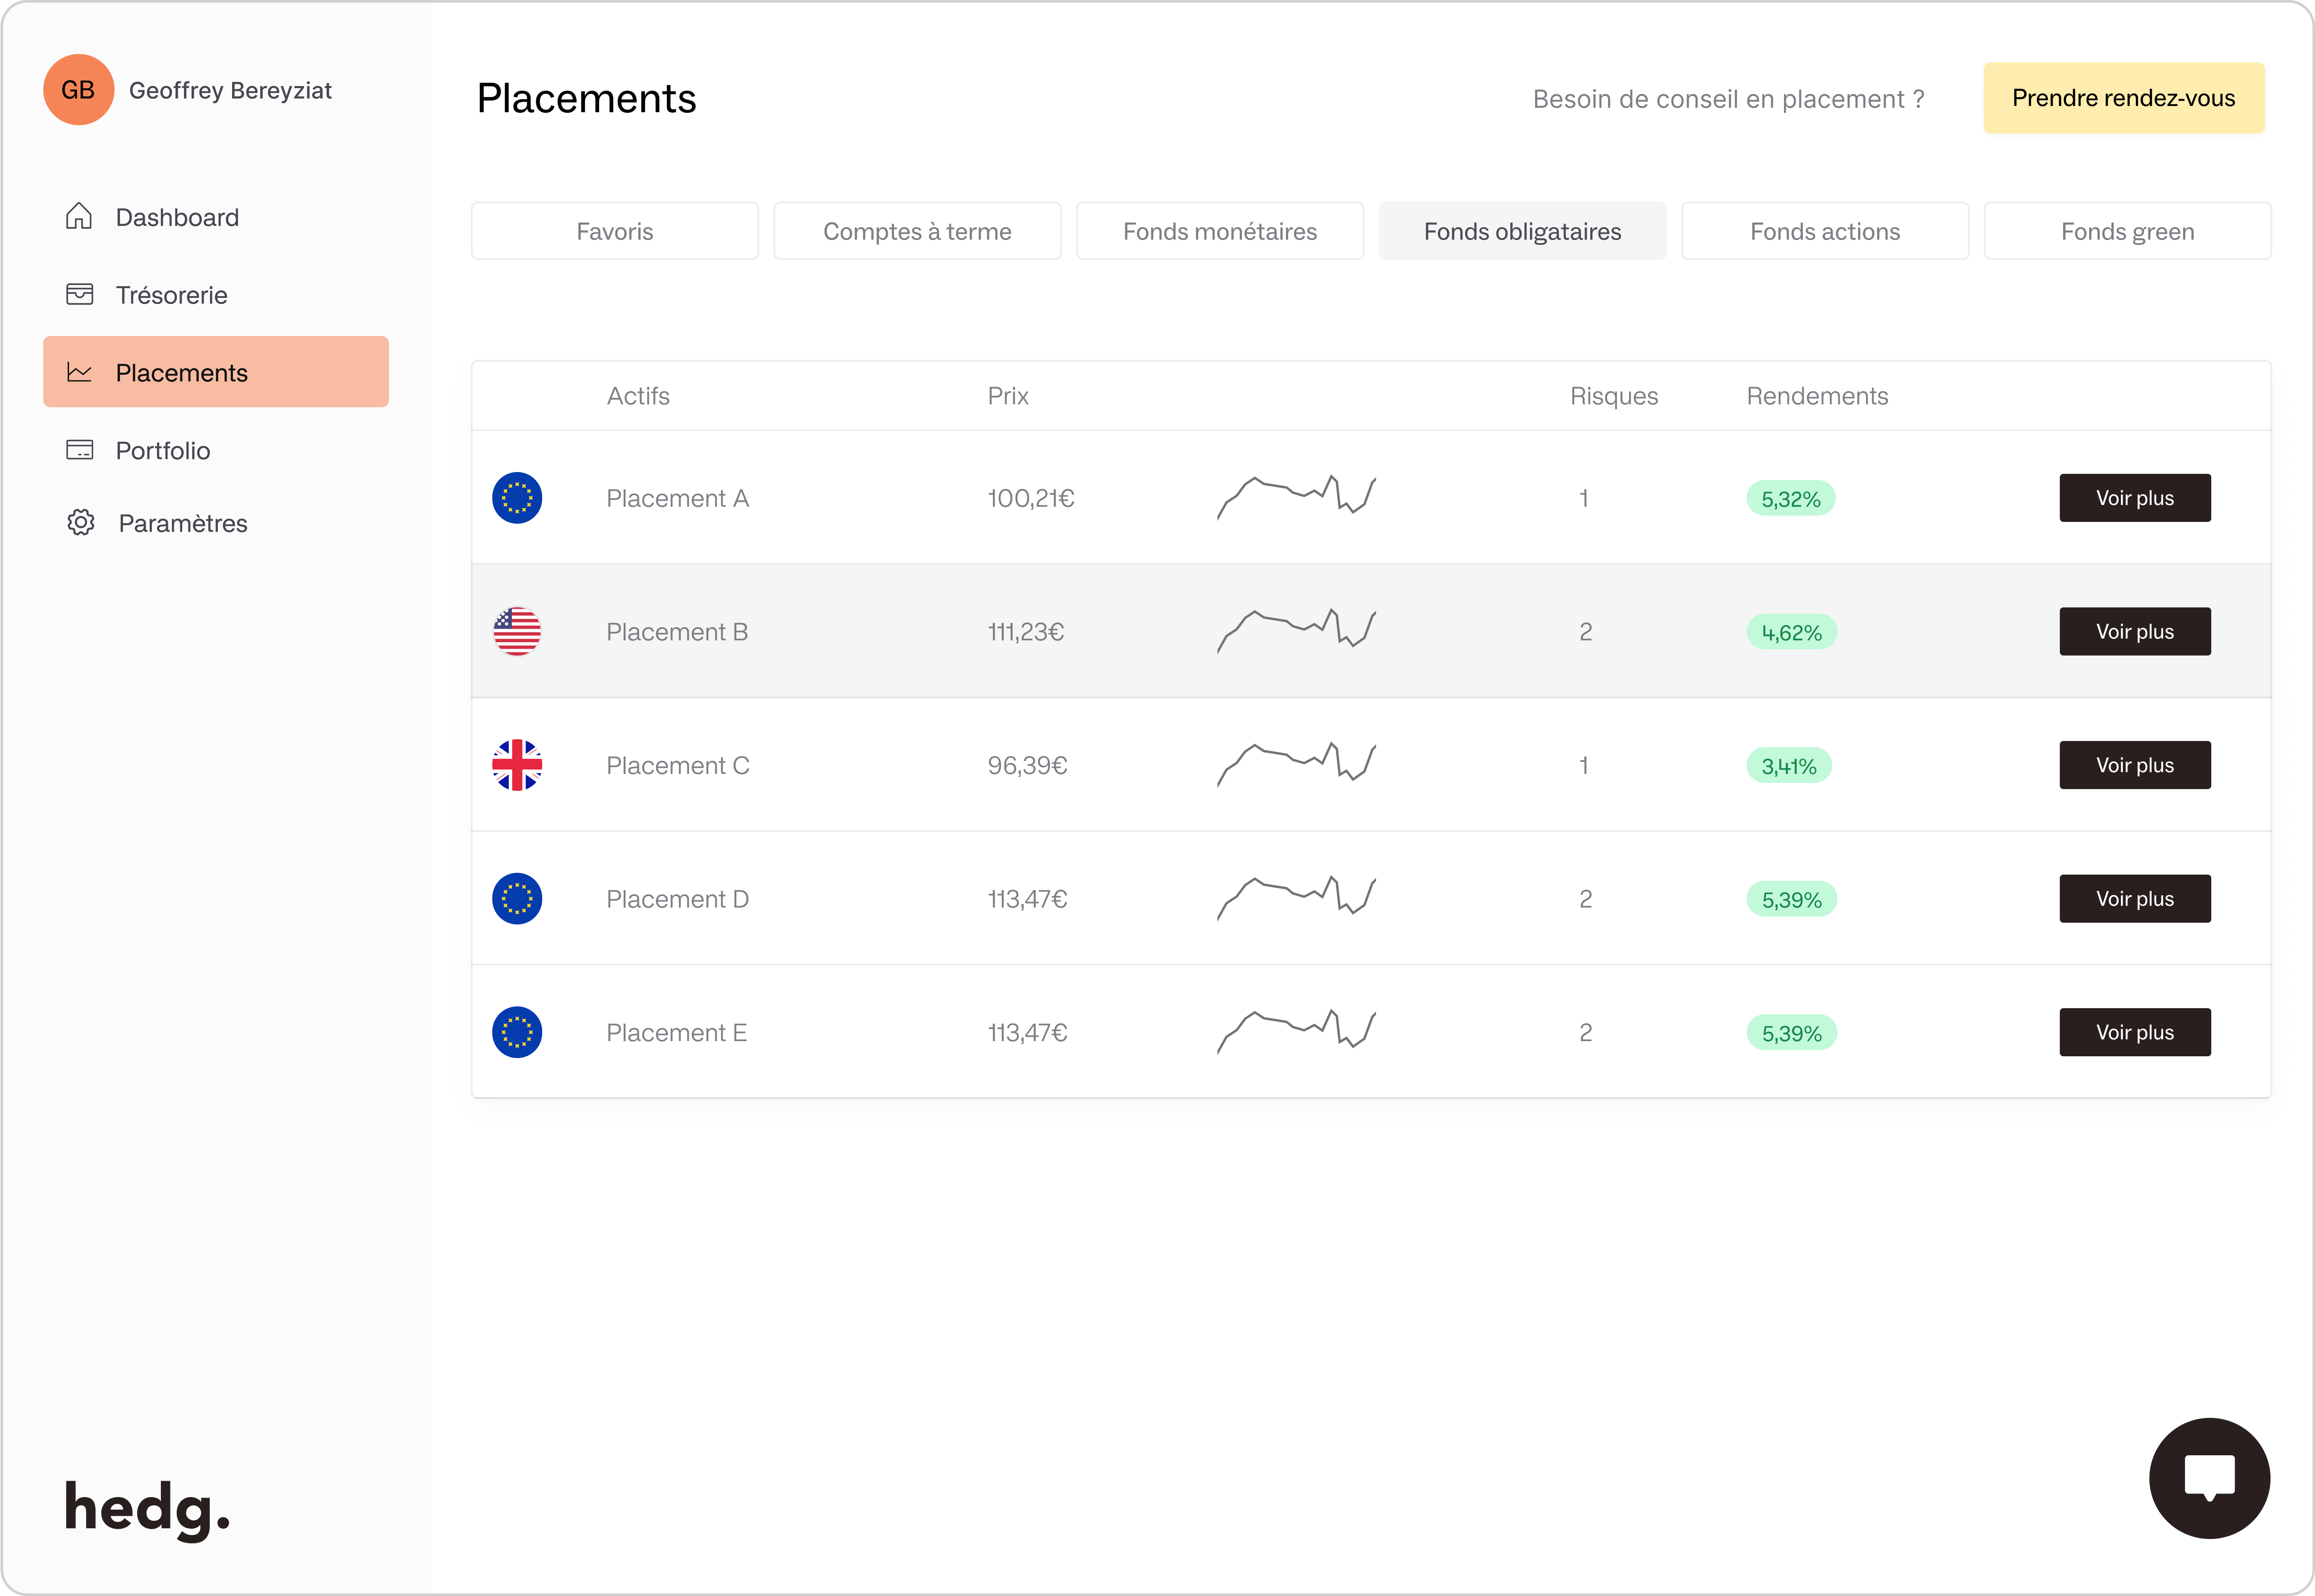
Placez votre trésorerie en ligne en 3 clics

Hedg est conçu pour les dirigeants, les directeurs financiers et les trésoriers. Placez votre trésorerie facilement dans les meilleurs produits bancaires et produits financiers.
Retirer

Retirez votre trésorerie à tout moment

La liquidité est ajustée à vos besoins opérationnels, et les fonds placés sont accessibles à tout moment dans un délai de 1 à 32 jours. Vos mouvements de trésorerie sont rapides et sécurisés avec Hedg.
Accompagner

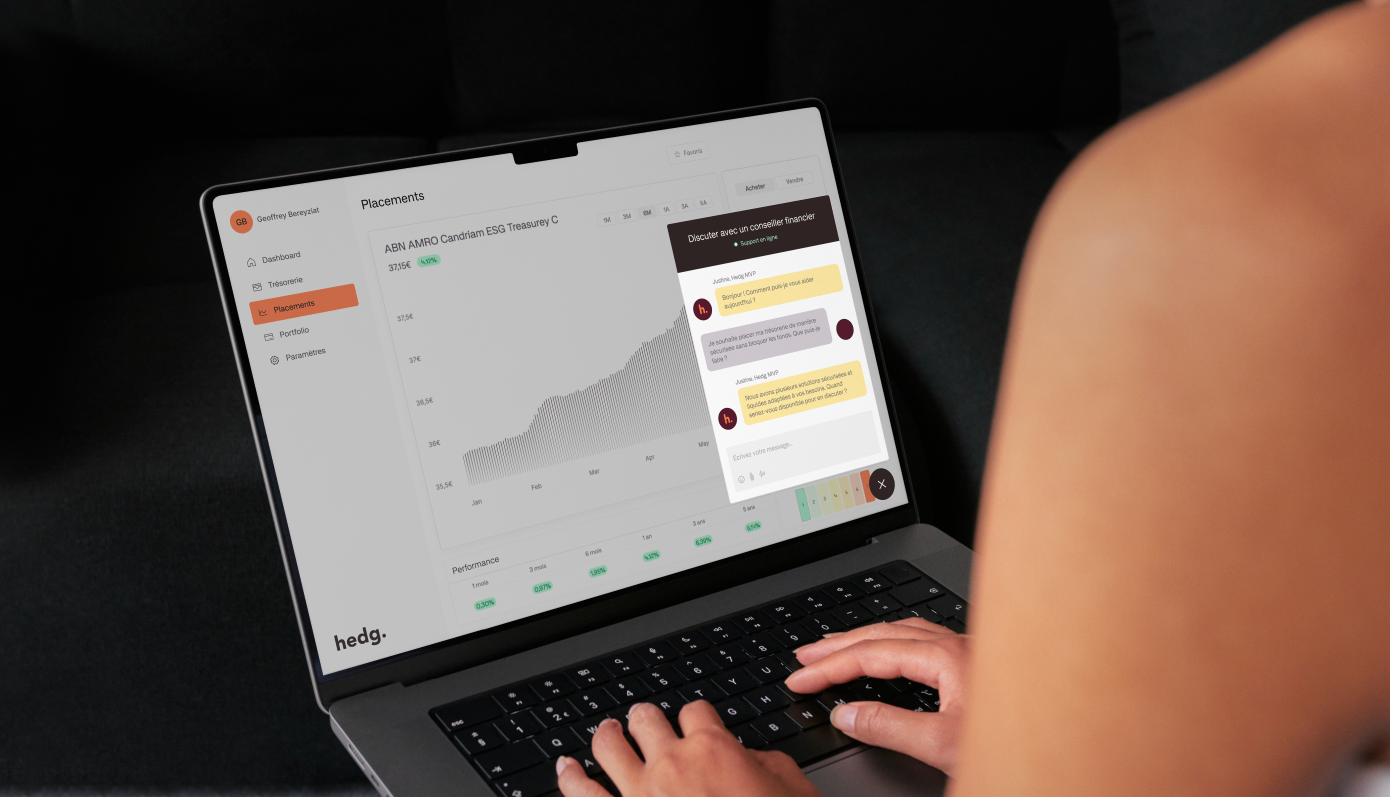
Soyez accompagné par des conseillers financiers agréés

Nos Conseillers en Investissements Financiers (CIF) sont disponibles pour définir vos objectifs, vous guider dans vos choix d’investissement et construire une stratégie de placement sur mesure, adaptée à vos besoins de performance, de sécurité et de liquidité.
Des entreprises de toutes tailles ont
généré +2M€ d'intérêts avec Hedg

Le Plombier Gentleman

Photo of a businesswoman.

« J’utilise Hedg pour placer la trésorerie non rémunérée de mon compte courant… Facile d’utilisation, du choix dans les produits, et l’argent reste disponible à tout moment. Je recommande à toutes les entreprises qui veulent faire travailler leur trésorerie. »

Antoine, Dirigeant

Twenga

« Hedg m’a proposé un CAT bien plus intéressant que celui de ma banque, avec laquelle je suis depuis 18 ans. Les conditions sont avantageuses, le KYC est fluide et je peux suivre mes intérêts en temps réel grâce à une plateforme intuitive. »

Cédric, Dirigeant

Fabentech

« Hedg est simple, efficace, les conseillers sympathiques et réactifs pour optimiser la trésorerie de notre entreprise. Nous sommes très satisfaits de leur accompagnement et les recommandons vivement. »

Patrick, RAF

Pourquoi la plupart des entreprises conservent un CAT bancaire sous-performant sans le savoir


Erreur 1 — Attendre l'échéance sans se poser la question


La grande majorité des entreprises ouvrent un CAT dans leur banque habituelle, à un taux négocié une seule fois, et ne réévaluent jamais la compétitivité de ce placement. Or les conditions de marché évoluent. Un CAT ouvert à 2,30 % il y a 18 mois face à des taux disponibles aujourd'hui à 3,10 % représente un manque à gagner réel,, que personne dans la banque n'a intérêt à vous signaler.

Erreur 2 — Confondre pénalité brute et impact net


Beaucoup de dirigeants voient la pénalité de clôture (0,5 % du capital, soit 1 500 € sur 300 000 €) et s'arrêtent là. Mais si le différentiel de taux génère 8 000 € de gain supplémentaire sur la durée restante, la pénalité ne représente que 19 % du gain. Raisonner sur la pénalité brute sans calculer le gain net, c'est laisser de l'argent sur la table.

Erreur 3 — Ne pas intégrer le délai de restitution


Même lorsqu'une banque accepte la clôture anticipée, les fonds ne sont pas disponibles immédiatement : un préavis de 32 jours s'applique généralement. Ces 32 jours sans rendement réduisent le gain calculé, c'est pourquoi il faut les intégrer dans le calcul. Le simulateur le fait automatiquement.

Clôturer un CAT entreprise pour en ouvrir un meilleur : le calcul que votre banque ne fait jamais pour vous


Votre banque ne vous appellera jamais pour vous dire que votre compte à terme n'est plus compétitif. Ce n'est pas son intérêt. C'est pourtant exactement la question que les entreprises devraient se poser régulièrement, surtout quand les taux ont évolué depuis l'ouverture du placement.

Clôturer un CAT pro, fermer un DAT bancaire, rompre un dépôt à terme professionnel avant son terme : toutes ces expressions désignent la même opération — demander à votre banque de vous restituer le capital avant la date de maturité contractuelle, pour le réinvestir à un taux plus élevé ailleurs.

Le calcul n'est pas complexe mais il est rarement fait, faute d'outil. C'est précisément pour ça que ce simulateur existe : vous donner en 30 secondes la réponse que votre banque ne vous donnera jamais spontanément.

Ils utilisent Hedg pour leurs placements de trésorerie

Votre trésorerie d’entreprise sécurisée, hébergée par des banques de confiance

Activité encadrée

Immatriculée à l’ORIAS et adhérente de l’Anacofi, association agréée par l’Autorité des Marchés Financiers.

Double authentification

La connexion sur votre espace personnel est sécurisée par un code à usage unique reçu par email.

Fonds protégés

Les fonds placés sont conservés par des banques de premier plan et ne transitent jamais par Hedg.

Comprendre la sécurité de vos fonds

Tout ce qu’il faut savoir sur les comptes à terme pour entreprises

Boostez votre rentabilité avec un compte à terme entreprise à taux fixe

Lire l'article

Compte à terme : le placement sécurisé des dirigeants et équipes financières

Lire l'article

Des questions sur les remboursements anticipés des comptes à terme entreprise ?

Quelles sont les pénalités habituelles en cas de remboursement anticipé d'un CAT ?

Les pénalités varient selon les établissements et les contrats. Elles peuvent prendre la forme d'une perte partielle ou totale des intérêts courus, d'une décote sur le capital (généralement 0,25 % à 1 %), ou d'un délai de préavis de 32 jours pendant lequel la trésorerie est indisponible. Vérifiez systématiquement les conditions générales de votre contrat avant toute demande de remboursement anticipé.

Clôturer, fermer, casser, rompre un CAT ou DAT : de quoi parle-t-on exactement ?

Les dirigeants et directeurs financiers utilisent plusieurs termes pour désigner la même opération : clôturer un CAT, fermer un DAT, casser un compte à terme, rompre un dépôt à terme avant l'échéance. Toutes ces expressions désignent la même démarche : demander à votre banque de vous restituer le capital avant la date de maturité contractuelle de votre placement.

Clôturer un CAT pro ou DAT professionnel : c'est l'expression la plus utilisée dans les contrats bancaires français. La clôture anticipée d'un compte à terme professionnel déclenche généralement l'application des pénalités prévues au contrat.

Fermer un DAT pro ou fermer un CAT entreprise : même opération, terminologie différente selon les établissements. Certaines banques parlent de "fermeture anticipée", d'autres de "remboursement anticipé" ou de "résiliation de dépôt à terme".

Ce qui ne change pas : quelle que soit la terminologie utilisée par votre banque, le calcul à effectuer est toujours le même — comparer le gain restant sur votre CAT/DAT actuel avec le gain net d'un nouveau placement à meilleur taux, après déduction des pénalités et du délai de restitution. C'est exactement ce que fait le simulateur ci-dessus.

Peut-on toujours sortir d'un CAT avant l'échéance ?

Non — certains comptes à terme comportent des clauses de blocage ferme qui ne permettent pas de sortie anticipée. Dans ce cas, votre banque peut refuser la demande. D'autres contrats l'autorisent mais avec des pénalités significatives. Le simulateur suppose que la sortie anticipée est possible — vérifiez ce point avec votre banque avant de calculer.

Le simulateur tient-il compte de la fiscalité IS ?

Non — les calculs du simulateur sont exprimés en montants bruts (avant impôt sur les sociétés). La comparaison reste valable dans les deux scénarios, car les intérêts sont imposés à l'IS de la même façon qu'ils proviennent du CAT actuel ou du nouveau CAT. Pour une analyse nette IS, contactez un conseiller Hedg.

Après avoir cassé un CAT, combien de temps faut-il pour réinvestir sur un nouveau CAT ?

L'ouverture d'un nouveau CAT sur Hedg se fait en 10 minutes. Une fois les fonds restitués par la banque (délai de restitution généralement de 32 jours), le réinvestissement est effectif sous 48h. Le simulateur intègre ce délai dans le calcul du gain net.

Le taux minimum affiché par le simulateur est-il disponible chez Hedg ?

Le simulateur calcule le taux minimum théorique à partir duquel le remboursement anticipé devient rentable. Si ce taux est inférieur aux taux actuellement disponibles sur Hedg (+50 banques partenaires), le remboursement anticipé est probablement intéressant. Un conseiller Hedg peut vous confirmer les taux disponibles en temps réel sur votre durée et montant.

Votre CAT/DAT entreprise mérite mieux ? Ouvrez un nouveau compte à terme sur Hedg

Votre CAT/DAT entreprise mérite mieux ? Ouvrez un nouveau compte à terme sur Hedg

1.

Ouvrez votre compte en ligne en 10mn

2.

Comparez les offres par banque, durée et montant

3.

Souscrivez et suivez vos intérêts en temps réel

À partir de 50 000 € • Activité encadrée

À partir de 50 000 € • Activité encadrée