Placement de trésorerie de holding : patrimoniale, animatrice et groupe

Diversifiez votre trésorerie, optimisez vos rendements

Que votre holding soit animatrice, patrimoniale post-cession (150-0 B ter) ou de groupe, Hedg structure et optimise chaque poche de trésorerie.
Hedg vous donne accès à l'ensemble des produits pour les gérer : CAT/DAT, compte-titres (CTO), SCPI et private equity, en architecture ouverte, avec un conseiller CIF dédié.

Réserver une démo

À partir de 50 000€
Pas de frais cachés

Comment placer la trésorerie d'une holding ?


Placer la trésorerie d'une holding consiste à rattacher chaque euro disponible à une date d'utilisation, puis à choisir pour chaque tranche le support dont la liquidité, le risque et la fiscalité à l'IS correspondent à cet horizon. La démarche suit quatre étapes.

1. Identifier l'origine et la destination des fonds
‍
La trésorerie d'une holding provient le plus souvent des dividendes remontés des filiales, du produit d'une cession ou d'apports des associés. Sa destination conditionne tout le reste : financer une acquisition, soutenir une filiale, rembourser une dette d'acquisition ou constituer un patrimoine de long terme. Une holding issue d'un apport-cession doit en outre respecter une obligation de réinvestissement.

2. Mesurer la trésorerie réellement disponible
‍
Seule la trésorerie qui reste excédentaire après les charges de la holding, l'impôt, les échéances d'emprunt et les besoins prévisibles des filiales peut être placée. Cette mesure se fait sur un prévisionnel de 12 à 24 mois, selon la méthode détaillée dans notre guide sur le calcul de l'excédent de trésorerie disponible d'une société.

3. Répartir la trésorerie en trois poches
‍
La poche de liquidité couvre les besoins des prochains mois, la poche de précaution les imprévus et les projets à un ou deux ans, la poche de rendement la trésorerie durablement excédentaire. Cette organisation est expliquée dans notre article sur la répartition d'une trésorerie d'entreprise en trois poches.

4. Choisir les supports et les enveloppes
‍
Chaque poche se place sur des supports compatibles avec son horizon : dépôts et fonds monétaires à court terme, comptes à terme longs, fonds obligataires et produits structurés à moyen terme, contrat de capitalisation, SCPI, fonds actions et private equity à long terme. Le choix de l'enveloppe, compte-titres ou contrat de capitalisation, modifie le moment de l'imposition. Le panorama complet des solutions figure dans notre guide du placement de trésorerie d'entreprise.

Une plateforme tout-en-un pour placer la trésorerie de votre holding

Souscription 100% digitale, simplifiée par l’IA, pour votre holding et l’ensemble de vos sociétés

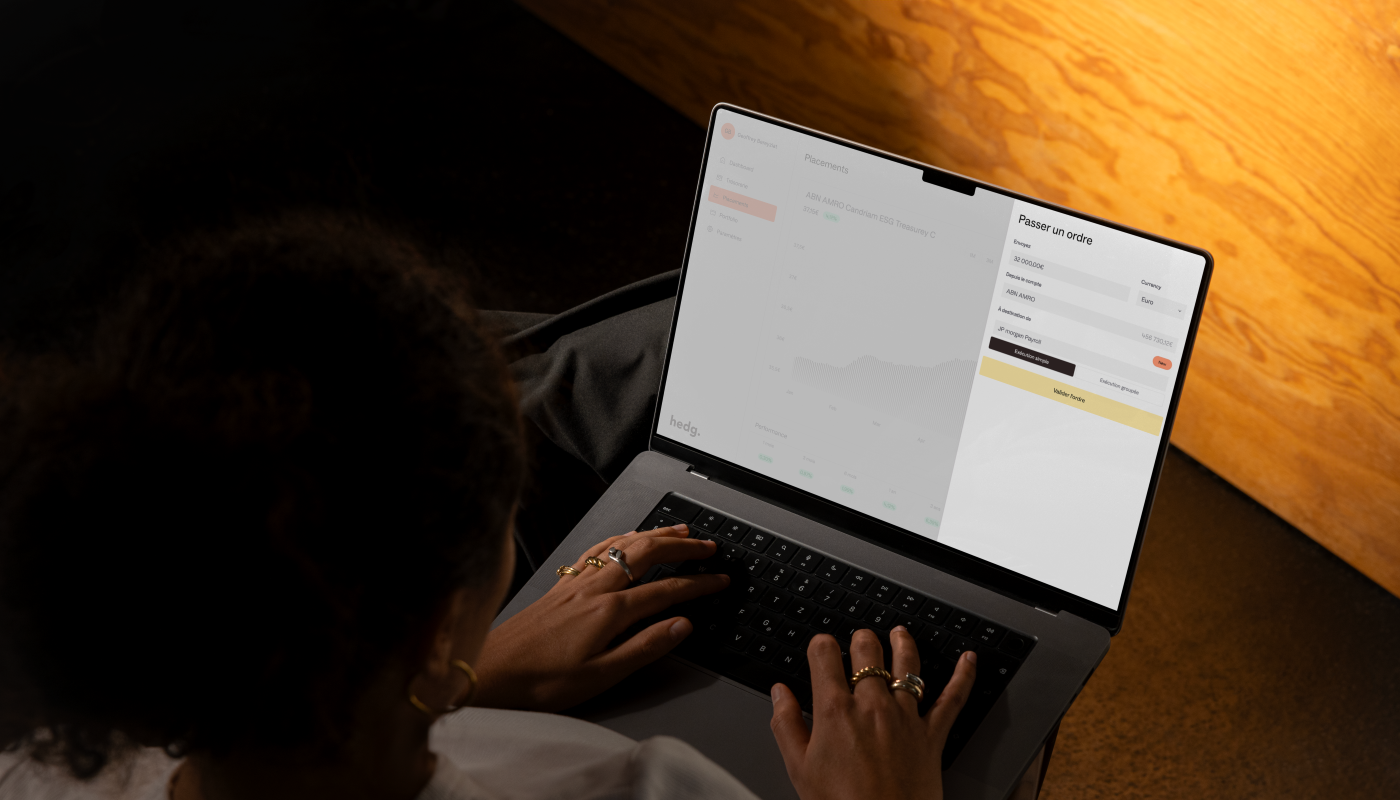
Accédez à l’ensemble de nos solutions de placement via un parcours de souscription digital unique, centralisé et sécurisé. Une seule démarche suffit pour investir dans une large gamme de placements de trésorerie, bancaires ou financiers, issus de nos partenaires de premier plan.

Mockup of a macbook.

Accédez à tous les placements de trésorerie à court, moyen & long terme

Comptes à terme (CAT/DAT), fonds monétaires, fonds obligataires, fonds ESG, produits structurés, cryptomonnaies, private equity, immobilier SCPI… Accédez à une large gamme de placements sélectionnés par nos conseillers financiers pour booster vos rendements sur des horizons de 1 jour à 12 ans. Découvrez tous nos placements.

Retirez votre trésorerie à tout moment, quand vous en avez besoin

Avec Hedg, choisissez des placements adaptés à vos besoins de liquidité. Selon les produits sélectionnés, votre trésorerie peut être disponible sous 1 à 32 jours, tandis que certains placements peuvent présenter une liquidité limitée et des délais de récupération plus longs.

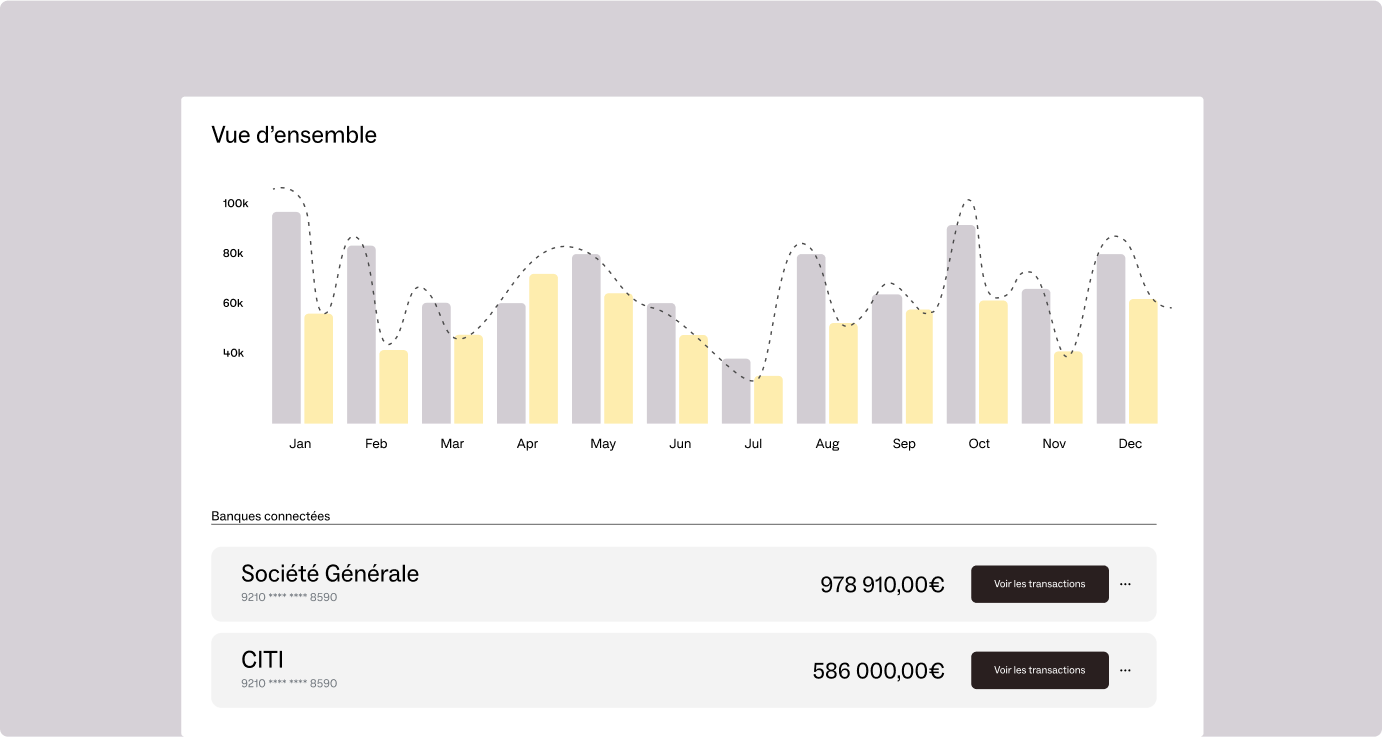
2D illustration of bar chart.

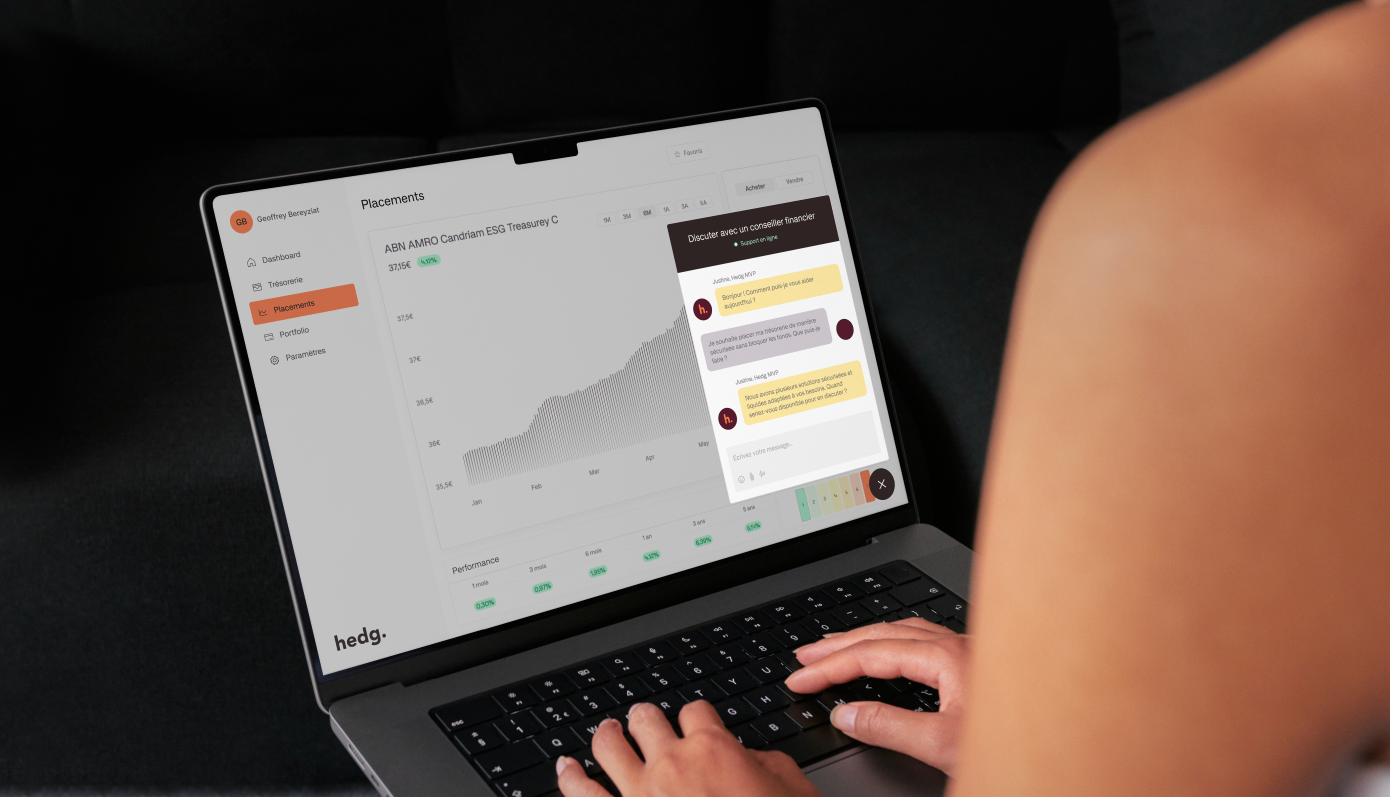
Soyez accompagné par des conseillers financiers agréés

Votre conseiller Hedg maîtrise les contraintes fiscales propres aux holdings, notamment le dispositif 150-0 B ter (apport-cession). Il vous aide à structurer votre allocation entre la poche de réinvestissement obligatoire et la poche libre, pour rester conforme tout en optimisant chaque euro placé.

Une vision claire pour mieux gérer et placer votre trésorerie

Obtenez une vision consolidée et dynamique de l’ensemble de vos comptes bancaires, identifiez en temps réel vos excédents de trésorerie et placez-les facilement sur des solutions adaptées à votre stratégie, vos contraintes et vos horizons.

Votre conseiller est disponible sur tous les supports, comme vous

Accédez à des ressources en libre-service et à un vrai conseiller en trésorerie par email, chat, téléphone ou visio.

Des entreprises de toutes tailles ont
généré +2M€ d'intérêts avec Hedg

Le Plombier Gentleman

Photo of a businesswoman.

« J’utilise Hedg pour placer la trésorerie non rémunérée de mon compte courant… Facile d’utilisation, du choix dans les produits, et l’argent reste disponible à tout moment. Je recommande à toutes les entreprises qui veulent faire travailler leur trésorerie. »

Antoine, Dirigeant

Twenga

« Hedg m’a proposé un CAT bien plus intéressant que celui de ma banque, avec laquelle je suis depuis 18 ans. Les conditions sont avantageuses, le KYC est fluide et je peux suivre mes intérêts en temps réel grâce à une plateforme intuitive. »

Cédric, Dirigeant

Fabentech

« Hedg est simple, efficace, les conseillers sympathiques et réactifs pour optimiser la trésorerie de notre entreprise. Nous sommes très satisfaits de leur accompagnement et les recommandons vivement. »

Patrick, RAF

Les 4 profils de holding qui utilisent Hedg


Holding patrimoniale post-cession (article 150-0 B ter) : Le dirigeant vient de céder son entreprise via un apport-cession et dispose d'un capital important logé dans sa holding. Le dispositif 150-0 B ter impose de réinvestir 70% du produit de cession dans des actifs économiques éligibles sous 2 ans. Hedg vous aide à identifier les bons véhicules (private equity, fonds éligibles) et à ne pas rater ce délai. En parallèle, les 30% restants peuvent être placés librement : CAT/DAT pour la poche sécurisée, fonds obligataires pour le rendement intermédiaire, SCPI pour la valorisation long terme. Votre conseiller Hedg structure l'ensemble pour que chaque euro travaille, dans le respect de vos contraintes fiscales et de votre horizon de vie.

‍Holding animatrice avec dividendes remontés : La holding reçoit régulièrement des dividendes de ses filiales opérationnelles. Ces fonds ne sont pas immédiatement redéployés vers de nouvelles acquisitions et constituent une trésorerie excédentaire à placer. L'horizon est variable selon les projets de la holding.

‍Holding familiale et transmission : La holding centralise et organise la transmission patrimoniale entre générations. La trésorerie doit être valorisée sur le long terme, avec une attention particulière à la fiscalité IS et aux arbitrages entre enveloppes (CTO vs contrat de capitalisation).

‍Holding de groupe et holding de professionnels libéraux : lLa holding centralise les excédents de plusieurs entités et a besoin d'une vision consolidée. Les spécificités des holdings de médecins, avocats ou pharmaciens sont traitées dans notre article sur la trésorerie accumulée dans une SPFPL.

Ils utilisent Hedg pour leurs placements de trésorerie

Votre trésorerie d’entreprise sécurisée, hébergée par des banques de confiance

Activité encadrée

Immatriculée à l’ORIAS et adhérente de l’Anacofi, association agréée par l’Autorité des Marchés Financiers.

Double authentification

La connexion sur votre espace personnel est sécurisée par un code à usage unique reçu par email.

Fonds protégés

Les fonds placés sont conservés dans des banques de premier plan et ne transitent jamais par Hedg.

Comprendre la sécurité de vos fonds

Vous avez des questions sur le placement de trésorerie pour holding ?

Comment placer la trésorerie d'une holding ?

Pour placer la trésorerie d'une holding, il faut d'abord mesurer la part réellement disponible après les charges, l'impôt et les besoins des filiales, puis la répartir selon la date à laquelle elle pourra être utilisée. Les sommes nécessaires dans l'année se placent sur des fonds monétaires ou des comptes à terme courts.
La trésorerie disponible sur 2 à 5 ans peut aller vers des comptes à terme longs, des fonds obligataires ou des produits structurés.
Au-delà, le contrat de capitalisation, les SCPI et le private equity entrent dans le champ, avec un risque de perte en capital.

Quels produits de placement sont accessibles à une holding via Hedg ?

Une holding peut accéder à l'ensemble de la gamme Hedg : comptes à terme (CAT/DAT) dès 50 000€ auprès de plus de 50 banques partenaires, produits financiers via compte-titres professionnel (CTO) pour les fonds monétaires, obligataires, ETF et actions, cryptomonnaies, produits structurés et produits exclusifs avec SCPI et private equity.

Les supports n'ont ni le même risque, ni la même liquidité, ni la même fiscalité : les comptes à terme restituent le capital, couvert par le FGDR dans la limite de 100 000 € par établissement, et le fonds en euros du contrat de capitalisation bénéficie de la garantie de l'assureur.

Tous les produits sont accessibles depuis une seule plateforme, avec un conseiller agréé CIF dédié.

Comment la trésorerie placée par une holding est-elle imposée ?

Les revenus des placements d'une holding sont imposés à l'impôt sur les sociétés, au taux réduit de 15 % jusqu'à 42 500 € de bénéfice pour les PME éligibles, puis à 25 %. Ils ne relèvent pas du régime mère-fille, réservé aux dividendes des filiales.
Le moment de l'imposition varie : intérêts d'un compte à terme rattachés à chaque exercice, écart de valeur liquidative des fonds imposé à chaque clôture, revenu forfaitaire annuel pour le contrat de capitalisation. Le traitement de chaque placement doit être validé avec l'expert-comptable de la holding.

Quelles sont les règles du 150-0 B ter pour une holding après cession en 2026 ?

Depuis la loi de finances pour 2026, une holding qui cède moins de 3 ans après l'apport les titres apportés par son dirigeant doit réinvestir au moins 70% du produit de cession dans des activités économiques éligibles, dans un délai de 3 ans, et conserver ces investissements 5 ans pour maintenir le report d'imposition.

Ces règles remplacent l'ancien seuil de 6 % sous 2 ans. La part libre, soit 30 % du produit de cession, et les sommes en attente de réinvestissement peuvent être placées selon leur échéance. Chaque opération doit être validée avec un avocat fiscaliste.

Un conseiller agréé CIF vous accompagne pour structurer votre allocation globale et sécuriser votre conformité au dispositif.

Vaut-il mieux placer la trésorerie dans la holding ou la distribuer ?

Conserver la trésorerie dans la holding permet de la placer après impôt sur les sociétés, sans l'imposition personnelle qu'entraînerait une distribution.
En 2026, le prélèvement forfaitaire unique sur les dividendes perçus par une personne physique atteint 31,4%, dont 18,6% de prélèvements sociaux. Les revenus des placements restent toutefois imposés à l'IS dans la holding.
Le choix dépend des besoins personnels des associés, de l'horizon du patrimoine et de la stratégie du groupe : il gagne à être étudié avec l'expert-comptable ou le conseil fiscal de la holding.

Quelle différence entre compte-titres et contrat de capitalisation pour une holding ?

Le compte-titres (CTO) permet à une holding de détenir directement des fonds, des ETF ou des produits structurés : l'écart de valeur liquidative des fonds est imposé à chaque clôture et les arbitrages peuvent dégager des plus-values imposables.
Le contrat de capitalisation regroupe les supports dans une enveloppe d'assurance où les arbitrages ne déclenchent pas d'imposition immédiate, mais la holding déclare chaque année un revenu forfaitaire de 105% du TME connu à la souscription.
Avec un TME de 4,49% en septembre 2026, ce forfait peut dépasser le rendement réel et avancer l'impôt.

Quel est le montant minimum pour ouvrir un compte chez Hedg pour une holding ?

Les comptes à terme (CAT/DAT) sont accessibles dès 50 000€. Les produits financiers (fonds monétaires, fonds obligataires, ETF, CTO) démarrent à 100 000€. Les placements spécialisés (SCPI, private equity) sont accessibles dès 20 000€.

Une holding peut-elle placer sa trésorerie sans risque ?

Les comptes à terme (CTA/DAT) et les dépôts bancaires permettent de placer sa trésorerie avec un capital garanti par la banque. En cas de défaillance de celle-ci, les dépôts sont couverts par le FGDR jusqu’à 100 000 € par déposant et par établissement. Pour protéger des montants plus importants, une holding peut répartir sa trésorerie entre plusieurs banques afin de bénéficier de cette protection pour chaque établissement.
Les fonds monétaires présentent un risque très faible sans garantie du capital. Le fonds en euros d'un contrat de capitalisation est garanti par l'assureur.
Les fonds obligataires, les produits structurés, les unités de compte, les SCPI et le private equity exposent le capital à une perte. Le niveau de risque se choisit selon l'horizon de chaque tranche.

Placez la trésorerie de votre holding avec Hedg

Placez la trésorerie de votre holding avec Hedg

1.

Ouvrez un compte en ligne en 10mn

2.

Définissez votre stratégie de placement

3.

Placez votre trésorerie en quelques clics

Activité encadrée  • Pas de frais cachés

Activité encadrée  • Pas de frais cachés